Instalar autoconsumo fotovoltaico en Canarias puede generar ahorro en la factura eléctrica y reducir la carga fiscal. En 2026 conviven beneficios estatales, autonómicos y municipales, pero no se aplican automáticamente: cada incentivo exige comprobar destinatario, inmueble, plazos, documentación e incompatibilidades.
Nueva deducción estatal por autoconsumo
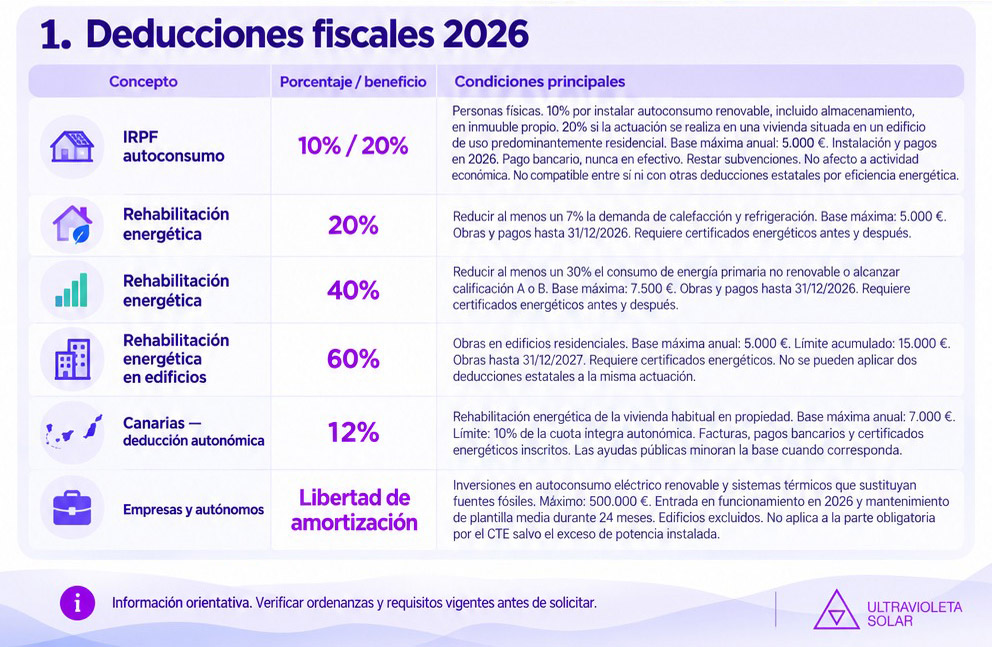
Desde el 1 de enero de 2026, las personas físicas pueden deducir en el IRPF el 10% de las cantidades pagadas por instalar autoconsumo renovable —incluido el almacenamiento— en un inmueble de su propiedad. El porcentaje aumenta al 20% cuando la actuación se realiza en una vivienda situada en un edificio de uso predominantemente residencial; en ambos casos, la base máxima anual es de 5.000 euros.[1][2][^3]
La instalación y los pagos deben realizarse en 2026, mediante tarjeta, transferencia, cheque nominativo o ingreso bancario, nunca en efectivo. Deben descontarse las subvenciones públicas, disponer de autorizaciones y Certificado de Instalación Eléctrica, y el sistema no puede estar afecto a una actividad económica; además, la misma inversión no puede acogerse simultáneamente a los porcentajes del 10% y 20%, ni a las deducciones estatales por eficiencia energética.[^3]
Rehabilitación energética
Continúan las deducciones estatales del 20% por reducir al menos un 7% la demanda de calefacción y refrigeración, y del 40% por disminuir al menos un 30% el consumo de energía primaria no renovable o alcanzar una calificación A o B. Sus bases máximas son, respectivamente, 5.000 y 7.500 euros; las obras y pagos pueden ejecutarse hasta el 31 de diciembre de 2026.[4][5]
Para actuaciones en edificios residenciales existe una deducción del 60%, con base máxima anual de 5.000 euros y límite acumulado de 15.000 euros, aplicable a obras realizadas hasta el 31 de diciembre de 2027. En todos los casos debe acreditarse la mejora mediante certificados energéticos anterior y posterior; no es posible aplicar dos deducciones estatales sobre la misma actuación.[6][7][^4]
Deducción autonómica canaria
Canarias permite deducir el 12% de las cantidades destinadas a rehabilitación energética de la vivienda habitual en propiedad, con base máxima anual de 7.000 euros y límite del 10% de la cuota íntegra autonómica. La actuación puede comprender equipos renovables, pero requiere facturas, pagos bancarios y certificados energéticos anterior y posterior inscritos en el registro autonómico; las ayudas públicas deben minorar la base cuando corresponda.[8][9]
Empresas y autónomos
La deducción personal del 10% o 20% no procede si la instalación está afecta a una actividad económica. Para sociedades, la normativa de 2026 permite amortizar libremente determinadas inversiones en autoconsumo eléctrico renovable y sistemas térmicos que sustituyan fuentes fósiles, con un máximo de 500.000 euros, siempre que entren en funcionamiento en 2026 y se mantenga la plantilla media durante 24 meses.[10][11][^12]
Los edificios quedan excluidos y tampoco se beneficia la parte obligatoria por el Código Técnico de la Edificación, salvo el coste proporcional de potencia instalada por encima del mínimo exigido. La aplicación exige documentación técnica y registral según el tipo de instalación; en autónomos debe revisarse el régimen de estimación directa y la afectación concreta antes de declarar.[12][13]
IBI e ICIO en Tenerife
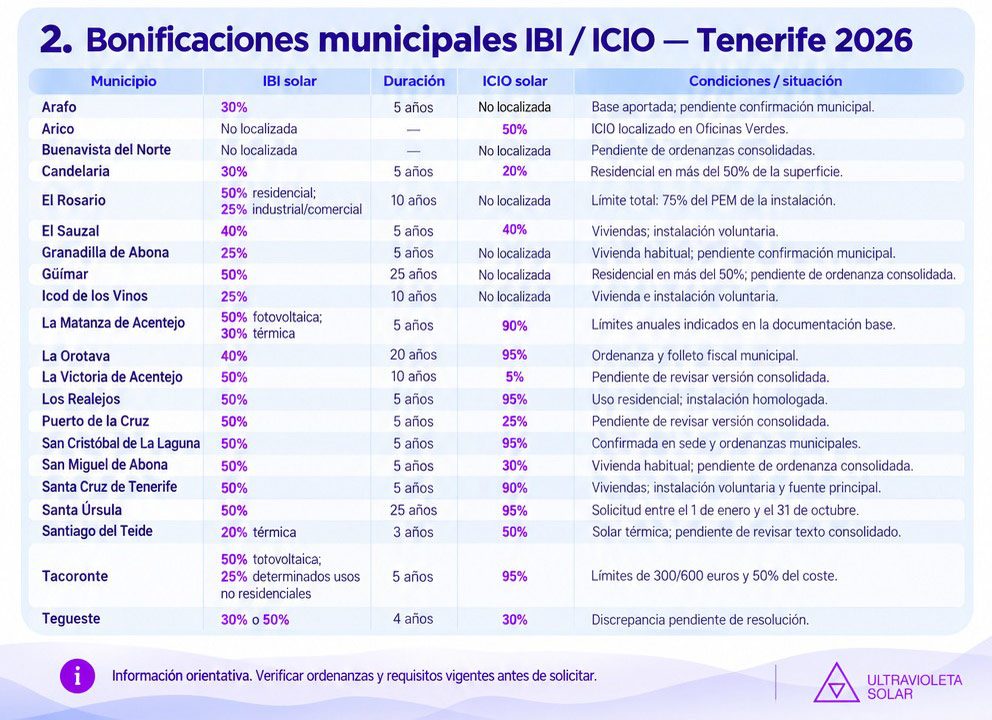
La legislación estatal autoriza a los ayuntamientos a bonificar hasta el 50% del IBI y hasta el 95% del ICIO, pero cada consistorio fija porcentaje, duración, inmueble elegible, límites y plazo de solicitud en su ordenanza. Por ello, la petición debe prepararse antes o durante la tramitación municipal cuando así se exija, no después de dar por supuesto el beneficio.[^14]
En Santa Cruz de Tenerife, las viviendas pueden obtener un 50% de IBI durante un máximo de cinco años; la ordenanza del ICIO aplica un 90% exclusivamente a la partida de aprovechamiento solar en usos residencial, industrial y comercial. En San Cristóbal de La Laguna, el IBI alcanza el 50% durante cinco años para viviendas y el ICIO contempla un 95%, siempre que la instalación solar sea voluntaria y se aporte la documentación exigida.[15][16][17][18][19][20]
Otros municipios tinerfeños mantienen porcentajes y condiciones diferentes, y las ordenanzas pueden modificarse. Antes de presupuestar el ahorro fiscal conviene verificar la norma consolidada, la referencia catastral, el uso del inmueble y el momento exacto de solicitud; Ultravioleta Solar puede integrar esta comprobación con el diseño, la legalización y la documentación tributaria de la instalación.