
1. Instalar placas no garantiza la deducción
Una instalación fotovoltaica puede generar deducciones estatal y autonómica, pero el gasto por sí solo no basta. La deducción estatal exige demostrar una mejora energética mediante certificados anterior y posterior; la canaria requiere, además, que el inmueble sea la vivienda habitual en propiedad. Tampoco debe interpretarse el “hasta 60 %” como un descuento automático sobre cualquier instalación: ese porcentaje corresponde a la rehabilitación energética del edificio residencial, no a una actuación individual que únicamente reduzca la factura eléctrica.
2. Deducciones estatales del 20 % y 40 %
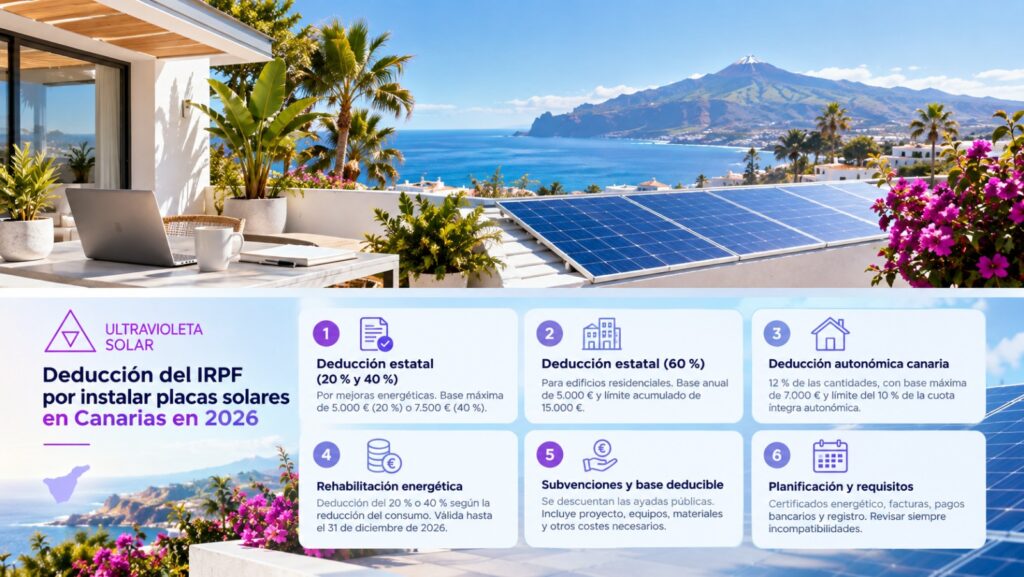
Hasta el 31 de diciembre de 2026, el propietario puede deducir el 20 % de las cantidades satisfechas por obras en su vivienda habitual o en otra vivienda arrendada —o destinada a alquilarse antes del 31 de diciembre de 2027— si reducen al menos un 7 % la demanda conjunta de calefacción y refrigeración. La base máxima anual es de 5.000 euros, por lo que la deducción máxima alcanza 1.000 euros. El certificado posterior debe expedirse antes del 1 de enero de 2027. Fuente oficial.
El porcentaje aumenta al 40 % cuando la obra reduce al menos un 30 % el consumo de energía primaria no renovable o permite obtener una calificación energética A o B. La base máxima anual es de 7.500 euros y la deducción máxima, 3.000 euros. El certificado posterior debe expedirse antes del 1 de enero de 2027. Los regímenes estatales del 20 %, 40 % y 60 % son incompatibles entre sí respecto de una misma obra.
3. Deducción estatal del 60 %
El 60 % se aplica a propietarios de viviendas situadas en edificios de uso predominantemente residencial cuando la actuación sobre el edificio reduzca al menos un 30 % el consumo de energía primaria no renovable o consiga una clase A o B. Las obras y pagos pueden realizarse hasta el 31 de diciembre de 2027. La base máxima es de 5.000 euros anuales; el exceso puede trasladarse a los cuatro ejercicios siguientes, con una base acumulada máxima de 15.000 euros. El certificado posterior debe emitirse antes del 1 de enero de 2028.
4. Deducción autonómica canaria
Canarias permite deducir el 12 % de las cantidades destinadas a la rehabilitación energética de la vivienda habitual en propiedad, con base máxima anual de 7.000 euros por contribuyente y límite del 10 % de la cuota íntegra autonómica. No se incluyen mobiliario, electrodomésticos ni actuaciones en garajes, jardines, piscinas o elementos análogos. La normativa exige certificados anterior y posterior inscritos en el registro autonómico, factura reglamentaria y pago mediante tarjeta, transferencia, cheque nominativo o ingreso en cuenta; el efectivo queda excluido. También deben revisarse sus incompatibilidades con otras deducciones autonómicas sobre vivienda. Fuente oficial.
5. Subvenciones y base deducible
La base estatal y la autonómica se calculan sobre las cantidades efectivamente satisfechas, descontando las subvenciones públicas vinculadas a la actuación. En el régimen estatal se incluyen honorarios profesionales, proyecto, equipos, materiales y otros costes necesarios, pero no los equipos que utilicen combustibles fósiles. Los certificados previos deben estar vigentes; a efectos estatales se admite uno expedido como máximo dos años antes del inicio de las obras. Conviene que facturas y justificantes identifiquen al contribuyente, el inmueble y los trabajos realizados.
6. Ejemplo de cálculo
Si una instalación cuesta 8.000 euros, no recibe subvención y acredita una reducción mínima del 30 % del consumo de energía primaria no renovable, la deducción estatal del 40 % se calcula sobre el límite de 7.500 euros: 3.000 euros. La deducción canaria podría alcanzar 840 euros, resultado de aplicar el 12 % a su base máxima de 7.000 euros, siempre que sea vivienda habitual, exista cuota autonómica suficiente y se cumplan los demás requisitos. El ahorro potencial sería 3.840 euros, no 3.800; es una reducción de la cuota del IRPF, no una devolución garantizada.
7. Planificación técnica y fiscal
Antes de contratar debe obtenerse el certificado energético inicial y simularse la mejora con la solución proyectada. Tras ejecutar, pagar por medios bancarios y legalizar la instalación, se emitirá y registrará el certificado final. Deben conservarse certificados, memoria, facturas, justificantes, legalización y resoluciones de ayudas. Como las deducciones se aplican según el ejercicio de pago y, en ciertos casos, el de expedición del certificado posterior, conviene coordinar al técnico con un asesor fiscal antes de presentar la declaración.