
Las naves industriales, centros logísticos y edificios de uso terciario disponen de grandes
superficies de cubierta, a menudo sin uso, que resultan idóneas para instalar paneles solares. El
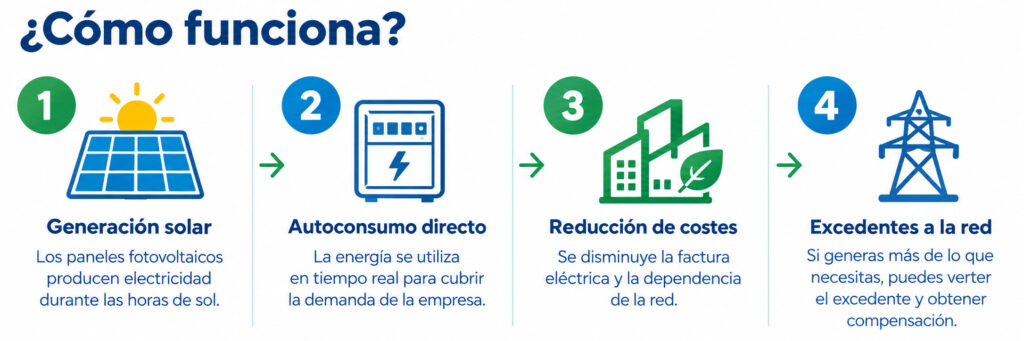
autoconsumo fotovoltaico en industria permite reducir de forma significativa la factura eléctrica
en las horas de mayor actividad, que suelen coincidir con la producción solar, y mejorar la
competitividad frente a costes energéticos crecientes. Además, existen incentivos fiscales y
programas de ayudas específicos para estas inversiones, lo que convierte las cubiertas solares
en una palanca relevante de ahorro y descarbonización para las empresas.
Normativa técnica aplicable en naves
El marco regulador general sigue siendo el Real Decreto 244/2019, que define las modalidades
de autoconsumo con y sin excedentes, tanto individuales como colectivos, y establece las
condiciones económicas y administrativas aplicables también a instalaciones industriales. En el
diseño eléctrico de las naves se aplica el Reglamento Electrotécnico para Baja Tensión y sus
instrucciones técnicas, especialmente en lo relativo a protecciones, seccionamiento y
compatibilidad con los cuadros existentes. Cuando las placas se instalan sobre cubiertas de
naves ya construidas y no se amplía la superficie edificada, en muchos municipios la actuación
se tramita mediante declaración responsable o licencia de obra menor, aunque es
imprescindible verificar las ordenanzas locales y las posibles afecciones urbanísticas en suelo
industrial o rústico.
Seguridad contra incendios en cubiertas industriales
El nuevo Reglamento de Seguridad Contra Incendios en los Establecimientos Industriales,
aprobado por el Real Decreto 164/2025, incorpora por primera vez requisitos específicos para
instalaciones fotovoltaicas sobre cubiertas de establecimientos industriales. Entre ellos se
encuentra la obligación de garantizar la posibilidad de desenergizar la instalación de forma
segura, la reserva de pasillos técnicos para la actuación de los servicios de emergencia y, en
instalaciones de grandes dimensiones, la división de la planta fotovoltaica en agrupaciones de
tamaño limitado con franjas libres entre ellas para dificultar la propagación del fuego. También
se establece la necesidad de mantener determinadas franjas perimetrales libres cuando la
superficie ocupada por paneles supera ciertos umbrales y de acreditar un comportamiento
adecuado frente al fuego de la cubierta y de la propia instalación.
Libertad de amortización fiscal en energías renovables
En el plano fiscal, la disposición adicional decimoséptima de la Ley 27/2014 del Impuesto sobre
Sociedades, modificada sucesivamente por reales decretos-ley como el 18/2022 y el 16/2025,
permite aplicar libertad de amortización a inversiones en instalaciones destinadas al
autoconsumo de energía eléctrica que utilicen fuentes renovables. Este incentivo permite
amortizar libremente, en los períodos impositivos en que entren en funcionamiento, inversiones
de hasta 500.000 euros por entidad, siempre que se mantenga la plantilla media total durante los 24 meses siguientes al inicio del período impositivo respecto de la plantilla media de los doce
meses anteriores. La libertad de amortización reduce la carga fiscal en los primeros años de vida
de la instalación, mejorando notablemente la rentabilidad de proyectos fotovoltaicos en naves
industriales.
Ayudas oficiales del IDAE para empresas
Junto al incentivo fiscal, las empresas pueden acogerse a los programas de incentivos al
autoconsumo regulados por el Real Decreto 477/2021, gestionados por las comunidades
autónomas con fondos del Plan de Recuperación. Estos programas incluyen líneas específicas
para instalaciones de autoconsumo en el sector servicios y en otros sectores productivos de la
economía, con o sin almacenamiento, y permiten subvencionar un porcentaje de la inversión
según el tamaño de la empresa y el uso de la instalación. El Instituto para la Diversificación y
Ahorro de la Energía mantiene información actualizada sobre estos programas y sobre las
ayudas para almacenamiento y renovables térmicas, de modo que las empresas pueden
combinar subvenciones y libertad de amortización siempre que se respeten los límites de
acumulación de ayudas públicos fijados por cada convocatoria.
Conclusiones y recomendaciones
Antes de acometer un proyecto de autoconsumo industrial, es esencial encargar un proyecto
técnico que contemple tanto la normativa eléctrica de baja tensión como los requisitos de
seguridad contra incendios del Real Decreto 164/2025 aplicables a cubiertas fotovoltaicas en
establecimientos industriales. Un ingeniero especializado puede dimensionar la instalación en
función del perfil de consumo de la empresa, estudiar la compatibilidad con la estructura
existente y valorar el impacto de los incentivos fiscales y las ayudas disponibles. De este modo,
la empresa no solo reduce su dependencia de la red y su exposición a las subidas de precios de
la electricidad, sino que optimiza el retorno económico de la inversión y se asegura de cumplir
íntegramente la normativa vigente.